
Výplata na ruku 2026: výpočet čisté mzdy a odvody
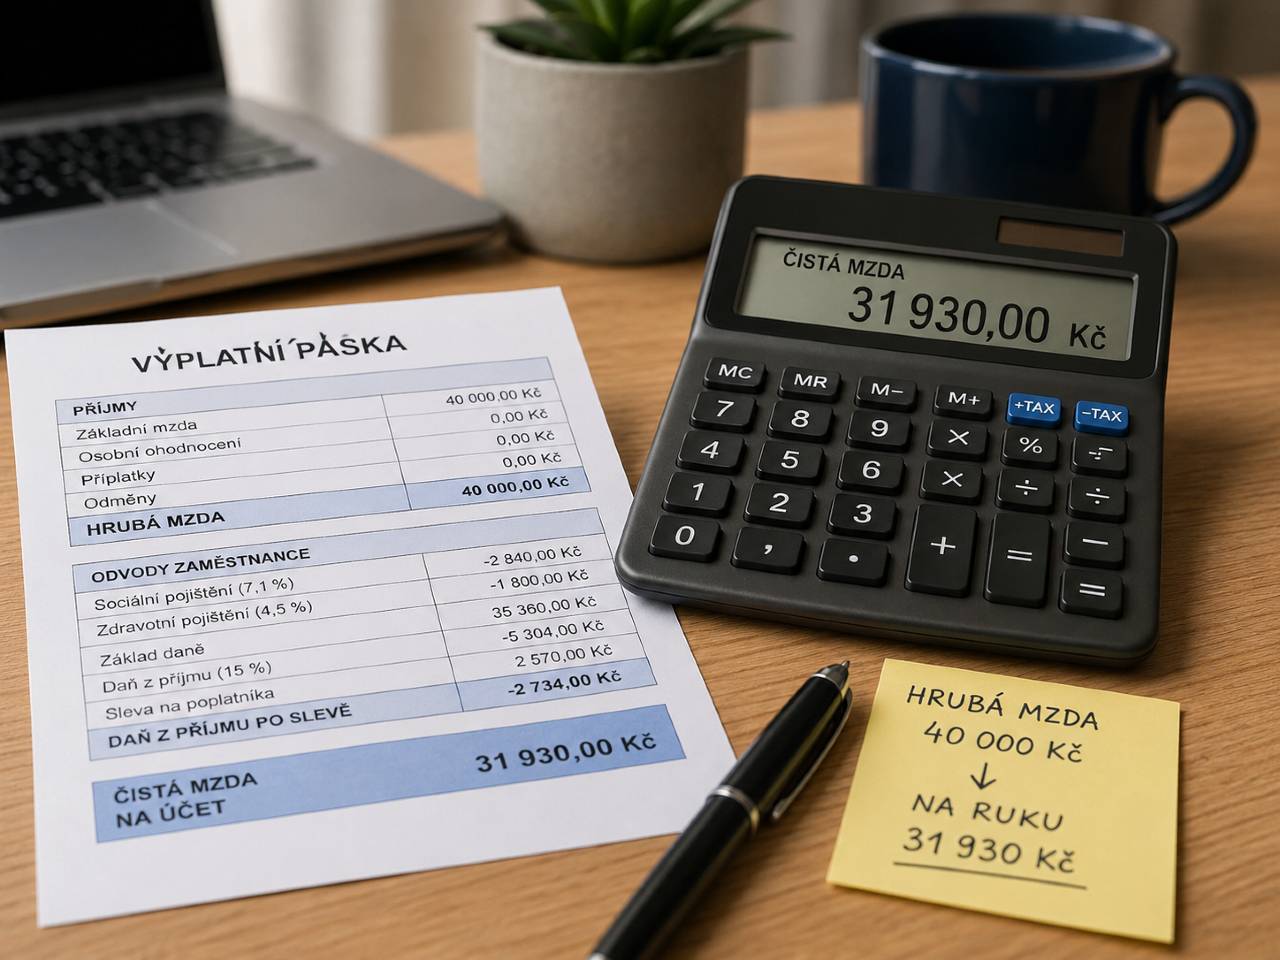
„Výplata na ruku“ je běžné hovorové označení pro čistou mzdu – tedy výdělek po odečtení daně z příjmu a povinných odvodů zaměstnance. Neznamená přitom, že vám zaměstnavatel musí peníze vyplatit skutečně v hotovosti. Výraz „na ruku“ se běžně používá i pro částku, která dorazí na bankovní účet.
Pokud tedy pracovní nabídka uvádí například 40 000 Kč hrubého, neznamená to, že stejnou částku dostanete na účet. V roce 2026 by zaměstnanec s podepsaným Prohlášením poplatníka a pouze základní slevou na poplatníka dostal z této mzdy přibližně 31 930 Kč čistého. V tomto článku si vysvětlíme, jak se čistá mzda počítá, jaké odvody se z hrubé mzdy strhávají a proč mohou dva zaměstnanci se stejnou hrubou mzdou dostat rozdílnou výplatu.
Co znamená mzda „na ruku“?
Výraz „na ruku“ není odborný pracovněprávní pojem. V běžné řeči se jím zpravidla myslí čistá mzda, tedy mzda po odečtení sociálního pojištění, zdravotního pojištění a zálohy na daň z příjmu.
Je ale užitečné rozlišovat mezi čistou mzdou a konečnou částkou k výplatě. Pokud má zaměstnanec například exekuční srážky nebo jiné oprávněné srážky ze mzdy, může mu na bankovní účet dorazit méně, než činí jeho čistá mzda.
Hrubá mzda vs. čistá mzda – jaký je rozdíl?
Hrubá mzda je částka před odečtením povinných odvodů zaměstnance a daně. Právě v hrubém vyjádření se běžně uvádějí mzdy v pracovních nabídkách a z hrubé mzdy se následně počítají odvody.
Mzda přitom nemusí být vždy přímo součástí pracovní smlouvy. Může být sjednána ve smlouvě, stanovena vnitřním předpisem nebo určena mzdovým výměrem.
Čistá mzda je částka po odečtení pojistného placeného zaměstnancem a vypočtené daně po zohlednění příslušných daňových slev a případného daňového zvýhodnění.
| Pojem | Co znamená |
|---|---|
| Hrubá mzda | Mzda před odvody zaměstnance a daní |
| Čistá mzda | Mzda po odečtení sociálního a zdravotního pojištění a daně |
| Částka k výplatě | Částka skutečně vyplacená zaměstnanci po případných dalších srážkách |
Co se z hrubé mzdy odečítá v roce 2026?
U běžného zaměstnance se z hrubé mzdy odvádí sociální a zdravotní pojištění a záloha na daň z příjmů.
| Odvod | Sazba v roce 2026 | Kdo jej hradí |
|---|---|---|
| Sociální pojištění | 7,1 % z vyměřovacího základu | Zaměstnanec |
| Zdravotní pojištění | 4,5 % z vyměřovacího základu | Zaměstnanec |
| Daň z příjmu | 15 %, u části základu nad zákonnou hranici 23 % | Zaměstnanec |
| Základní sleva na poplatníka | 2 570 Kč měsíčně | Snižuje vypočtenou daň při splnění podmínek |
Vyšší 23% sazba daně se v roce 2026 neuplatňuje na celý příjem zaměstnance. Použije se pouze na část měsíčního základu pro výpočet zálohy, která přesáhne 146 901 Kč. Část do této hranice je nadále zdaňována 15% sazbou.
Jak se počítá čistá mzda v roce 2026?
Zjednodušeně lze výpočet vyjádřit následovně:
Hrubá mzda − sociální pojištění − zdravotní pojištění − daň po slevách = čistá mzda.
Konkrétní výpočet může ovlivnit například daňové zvýhodnění na děti, invalidita, další příjmy nebo skutečnost, zda má zaměstnanec u daného zaměstnavatele podepsané Prohlášení poplatníka.
Příklad: 40 000 Kč hrubého – kolik je to na ruku?
Podívejme se na zaměstnance s hrubou mzdou 40 000 Kč měsíčně, který má u zaměstnavatele podepsané Prohlášení poplatníka a uplatňuje pouze základní slevu na poplatníka.
| Položka | Výpočet | Částka |
|---|---|---|
| Hrubá mzda | – | 40 000 Kč |
| Sociální pojištění | 40 000 × 7,1 % | −2 840 Kč |
| Zdravotní pojištění | 40 000 × 4,5 % | −1 800 Kč |
| Daň před slevou | 40 000 × 15 % | 6 000 Kč |
| Základní sleva na poplatníka | – | −2 570 Kč z daně |
| Daň po slevě | 6 000 − 2 570 | −3 430 Kč |
| Čistá mzda „na ruku“ | 40 000 − 2 840 − 1 800 − 3 430 | 31 930 Kč |
Z hrubé mzdy 40 000 Kč tedy v tomto modelovém případě vychází 31 930 Kč čistého.
Kolik je 30, 40, 50 nebo 60 tisíc hrubého na ruku?
Pro rychlou orientaci uvádíme několik modelových příkladů pro rok 2026. Výpočet předpokládá běžný pracovní poměr, podepsané Prohlášení poplatníka a pouze základní měsíční slevu na poplatníka. Nezohledňuje děti ani další individuální slevy nebo srážky.
| Hrubá mzda | Přibližná čistá mzda |
|---|---|
| 30 000 Kč | 24 590 Kč |
| 40 000 Kč | 31 930 Kč |
| 50 000 Kč | 39 270 Kč |
| 60 000 Kč | 46 610 Kč |
Tabulku berte jako orientační přehled. Výsledná částka se může lišit podle konkrétní daňové a osobní situace zaměstnance.
Jaké slevy mohou zvýšit mzdu „na ruku“?
Výslednou čistou mzdu může ovlivnit několik daňových slev a zvýhodnění. Nejběžnější je základní sleva na poplatníka 30 840 Kč ročně, která při průběžném uplatňování odpovídá 2 570 Kč měsíčně.
Výši daně mohou za splnění zákonných podmínek ovlivnit také například:
- daňové zvýhodnění na vyživované děti,
- sleva na invaliditu,
- sleva pro držitele průkazu ZTP/P,
- sleva na manžela nebo manželku při splnění zákonem stanovených podmínek.
Ne všechny slevy se přitom uplatňují stejným způsobem každý měsíc. Například sleva na manžela či manželku se řeší ročně a její využití je vázáno na další zákonné podmínky.
Daňové zvýhodnění na děti a čistá mzda
Významný rozdíl může způsobit také daňové zvýhodnění na děti. Pro rok 2026 činí měsíční zvýhodnění při splnění zákonných podmínek 1 267 Kč na první dítě, 1 860 Kč na druhé dítě a 2 320 Kč na třetí a každé další dítě.
Proto mohou mít dva zaměstnanci se stejnou hrubou mzdou rozdílnou čistou výplatu. Zaměstnanec, který oprávněně uplatňuje daňové zvýhodnění na děti, může mít čistou mzdu vyšší než kolega se stejnou hrubou mzdou, který děti neuplatňuje.
Proč se v pracovních inzerátech uvádí hrubá mzda?
Zaměstnavatel nemůže jednoduše určit jednu čistou mzdu, kterou dostane každý uchazeč. Výsledná částka totiž závisí na osobních daňových okolnostech konkrétního zaměstnance.
Proto se pracovní nabídky standardně porovnávají podle hrubé mzdy. Pokud například zaměstnavatel nabízí 45 000 Kč měsíčně, je důležité zjistit, zda jde o hrubou, nebo čistou částku. Není-li výslovně uvedeno jinak, je při pracovních nabídkách bezpečnější počítat s tím, že uváděná mzda je hrubá, a případnou nejasnost si u zaměstnavatele ověřit.
Kolik zaměstnanec skutečně stojí zaměstnavatele?
Rozdíl není jen mezi hrubou a čistou mzdou. U běžného pracovního poměru platí zaměstnavatel z vlastních prostředků ještě pojistné nad rámec hrubé mzdy.
Standardní sazby u běžného zaměstnání jsou:
- 24,8 % hrubé mzdy na sociální pojištění placené zaměstnavatelem,
- 9 % hrubé mzdy na zdravotní pojištění placené zaměstnavatelem.
Standardně jde tedy dohromady o dalších 33,8 % hrubé mzdy. U některých zaměstnavatelů nebo zaměstnanců však mohou existovat specifické sazby či zákonné slevy na pojistném.
U zaměstnance s hrubou mzdou 40 000 Kč tak standardní mzdové náklady zaměstnavatele před započtením dalších nákladů dosahují přibližně:
40 000 Kč + 13 520 Kč = 53 520 Kč měsíčně.
Zaměstnanec přitom v našem modelovém příkladu obdrží 31 930 Kč čistého.
Hrubá mzda, čistá mzda a náklady zaměstnavatele – příklad
| Částka | Co představuje |
|---|---|
| 40 000 Kč | Hrubá mzda zaměstnance |
| 31 930 Kč | Modelová čistá mzda zaměstnance |
| 53 520 Kč | Standardní mzdové náklady zaměstnavatele včetně jeho pojistného |
Skutečné celkové náklady firmy mohou být ještě vyšší, protože zde nejsou započítány například benefity, vybavení zaměstnance, náhrady, příspěvky nebo další personální náklady.
Jak je to s výplatou „na ruku“ u DPP v roce 2026?
U dohody o provedení práce (DPP) platí pro rok 2026 rozhodná částka pro účast na pojištění 12 000 Kč měsíčně u jednoho zaměstnavatele.
Při příjmu do 11 999 Kč zůstává DPP z hlediska této hranice pod limitem. Při dosažení 12 000 Kč vzniká při splnění zákonných podmínek účast na sociálním a zdravotním pojištění.
Samostatně je potřeba řešit daň. Pokud zaměstnanec nemá u zaměstnavatele podepsané Prohlášení poplatníka a jsou splněny další zákonné podmínky, může být v roce 2026 příjem z DPP do 11 999 Kč měsíčně zdaněn srážkovou daní.
Jak je to s výplatou „na ruku“ u DPČ?
U dohody o pracovní činnosti (DPČ) je hranice pro účast na pojištění nižší. Rozhodný příjem činí v roce 2026 4 500 Kč měsíčně.
Při příjmu 4 500 Kč a vyšším tedy může vzniknout účast na sociálním a zdravotním pojištění. U zaměstnání malého rozsahu bez podepsaného Prohlášení poplatníka se při splnění zákonných podmínek může srážková daň uplatnit do příjmu 4 499 Kč.
Čistá odměna u DPP nebo DPČ proto závisí nejen na hrubé odměně, ale také na výši měsíčního příjmu, podepsaném Prohlášení poplatníka a dalších okolnostech zaměstnance.
Co je Prohlášení poplatníka a proč ovlivňuje výplatu?
Prohlášení poplatníka k dani, někdy označované jako „růžový formulář“, umožňuje zaměstnanci u zaměstnavatele průběžně uplatňovat příslušné daňové slevy a zvýhodnění.
Pro stejné období je možné mít Prohlášení poplatníka učiněné pouze u jednoho zaměstnavatele současně.
Pokud tedy člověk pracuje současně pro několik zaměstnavatelů, může se způsob zdanění jednotlivých příjmů lišit.
Je čistá mzda vždy částka, která dorazí na účet?
Ne nutně. U většiny zaměstnanců bez dalších srážek bude čistá mzda odpovídat nebo se velmi blížit částce k výplatě. Existují ale situace, kdy se z čisté mzdy provádějí další srážky.
Může jít například o:
- exekuční nebo insolvenční srážky,
- jiné zákonné srážky,
- srážky prováděné na základě dohody se zaměstnancem.
Proto je z účetního pohledu přesnější rozlišovat hrubou mzdu, čistou mzdu a konečnou částku k výplatě.
Kde zjistím přesný výpočet své výplaty?
Nejdůležitějším dokumentem je výplatní páska. Při měsíčním vyúčtování mzdy nebo platu je zaměstnavatel povinen zaměstnanci vydat písemný doklad obsahující údaje o jednotlivých složkách mzdy nebo platu a provedených srážkách.
Na výplatní pásce můžete zkontrolovat zejména:
- hrubou mzdu,
- jednotlivé složky mzdy, odměny a příplatky,
- sociální pojištění,
- zdravotní pojištění,
- zálohu na daň,
- uplatněné daňové slevy a zvýhodnění,
- další provedené srážky,
- výslednou částku k výplatě.
Pokud chcete výsledek pouze orientačně zjistit před nástupem do zaměstnání, můžete použít aktuální kalkulačku čisté mzdy. Je důležité vybrat kalkulačku nastavenou na správný rok, protože daňové a pojistné parametry se mohou měnit.
Časté chyby při přepočtu hrubé mzdy na čistou
- Porovnávání hrubé mzdy s čistou mzdou – při porovnávání pracovních nabídek musí být obě částky uvedeny na stejném základě.
- Použití staré mzdové kalkulačky – sazby, limity a daňové parametry se mohou mezi jednotlivými roky měnit.
- Automatické odečtení pevného procenta – čistá mzda není vždy například přesně 75 nebo 80 % hrubé mzdy.
- Ignorování daňových zvýhodnění – například děti mohou výslednou čistou mzdu výrazně ovlivnit.
- Záměna čisté mzdy a částky k výplatě – další zákonné nebo dohodnuté srážky mohou výslednou částku na účtu snížit.
- Záměna odvodů zaměstnance a zaměstnavatele – odvody, které platí firma ze svého, se zaměstnanci nestrhávají z hrubé mzdy.
Co znamená výplata „na ruku“ v roce 2026?
Výraz „výplata na ruku“ se běžně používá jako označení čisté mzdy. Ta vznikne z hrubé mzdy po odečtení sociálního pojištění zaměstnance, zdravotního pojištění a daně po zohlednění příslušných daňových slev a zvýhodnění.
V roce 2026 odvádí běžný zaměstnanec 7,1 % na sociální pojištění a 4,5 % na zdravotní pojištění. Základní sazba daně činí 15 %, přičemž část vysokého příjmu nad zákonnou hranicí podléhá 23% sazbě. Základní sleva na poplatníka činí 2 570 Kč měsíčně.
Například z hrubé mzdy 40 000 Kč vychází zaměstnanci, který uplatňuje pouze základní slevu na poplatníka, modelová čistá mzda přibližně 31 930 Kč.
Otázky a odpovědi
Co přesně znamená výraz „mzda na ruku“?
Jde o hovorové označení čisté mzdy, tedy částky po odečtení sociálního a zdravotního pojištění a daně z příjmu. Skutečná částka vyplacená na účet může být ještě nižší, pokud se ze mzdy provádějí například exekuční nebo jiné oprávněné srážky.
Proč se v pracovních inzerátech uvádí hrubá mzda?
Protože výsledná čistá mzda není pro každého zaměstnance stejná. Ovlivňují ji například daňové slevy, zvýhodnění na děti a další individuální okolnosti, proto je pro porovnání pracovních nabídek přesnější uvádět hrubou mzdu.
Kolik je 40 000 Kč hrubého na ruku v roce 2026?
Při běžném pracovním poměru, podepsaném Prohlášení poplatníka a uplatnění pouze základní slevy na poplatníka vychází z hrubé mzdy 40 000 Kč přibližně 31 930 Kč čistého.
Platí se z DPP stejné odvody jako z běžné mzdy?
Ne vždy. V roce 2026 vzniká u DPP účast na sociálním a zdravotním pojištění při dosažení rozhodné částky 12 000 Kč měsíčně u jednoho zaměstnavatele. Při nižším příjmu se pojistné z této DPP standardně neodvádí, způsob zdanění se ale posuzuje samostatně.
Jak si ověřím, jestli mi zaměstnavatel vypočítal čistou mzdu správně?
Zkontrolujte výplatní pásku, kde musí být uvedeny jednotlivé složky mzdy a provedené srážky. Orientační výpočet si můžete porovnat také v aktuální kalkulačce čisté mzdy pro rok 2026.